Domain führende-banken.de kaufen?
Wir ziehen mit dem Projekt
führende-banken.de um.
Sind Sie am Kauf der Domain
führende-banken.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain führende-banken.de kaufen?
Welche Art von Haarschnitt bevorzugt ein Mann: Nassschnitt oder Trockenschnitt?
Die Vorliebe für einen Nass- oder Trockenschnitt hängt von den individuellen Präferenzen des Mannes ab. Ein Nassschnitt wird oft bevorzugt, da er eine präzisere und gleichmäßigere Formgebung ermöglicht. Ein Trockenschnitt kann jedoch für Männer mit lockigem oder welligem Haar vorteilhaft sein, da er das natürliche Haarvolumen besser berücksichtigt. Letztendlich ist es wichtig, dass der Haarschnitt den Bedürfnissen und Wünschen des Mannes entspricht. **
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was dazu führt, dass Kunden vermehrt zu diesen Anbietern wechseln. Traditionelle Banken müssen sich daher anpassen und ihre Dienstleistungen digitalisieren, um wettbewerbsfähig zu bleiben. Gleichzeitig eröffnet die Online-Finanzierung den traditionellen Banken auch neue Möglichkeiten, beispielsweise durch Partnerschaften mit Online-Plattformen oder die Entwicklung eigener digitaler Angebote. **
Ähnliche Suchbegriffe für Nassschnitt
Top-Angebote
Produkte zum Begriff Nassschnitt:
-
Unternehmensfinanzierung am KapitalmarktUnternehmensfinanzierung am Kapitalmarkt , Standardwerk bei einer Unternehmensfinanzierung am Kapitalmarkt Die Inanspruchnahme der Kapitalmärkte hat für die Unternehmensfinanzierung überragende praktische Bedeutung, dies greift das Handbuch auf. Behandlung aller Aspekte der Unternehmensfinanzierung am Kapitalmarkt Vorbereitung, Durchführung und Rechtsfolgen der verschiedenen Emissionsformen werden ausführlich beleuchtet; betriebswirtschaftliche, steuerrechtliche und bilanzrechtliche Aspekte runden das Portfolio ab. Und auch der ausländische Markt wird mit einzelnen Länderberichten in den Blick genommen. Neuauflage inkl. geplanter Änderungen durch den EU Listing Act Besonders intensiv und umfänglich greift vor allem der europäische Gesetzgeber in die Rechtsmaterie ein. Zahlreiche Änderungen und Entwicklungen mussten daher mit viel Know-how eingearbeitet werden, beispielhaft zu nennen ist hier vor allem der EU Listing Act, der bereits an den relevanten Stellen Berücksichtigung findet. , Tagfahrleuchten > Beleuchtung , Auflage: 5., neu bearbeitete Auflage 2025, Erscheinungsjahr: 202410, Produktform: Leinen, Redaktion: Habersack, Mathias~Mülbert, Peter O.~Schlitt, Michael, Auflage: 24005, Auflage/Ausgabe: 5., neu bearbeitete Auflage 2025, Seitenzahl/Blattzahl: 1700, Keyword: EU Listing Act; Finanzierung; ZuFinG, Fachschema: Finanzierung~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Unternehmensfinanzierung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 62, Gewicht: 2076, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Petry, Markus: Digitale GeldanlageDigitale Geldanlage , Plattformen, Trends und Strategien für moderne Investoren , Turboschläuche & Teile > Chiptuning & Motortuning , Auflage: 1. Auflage, Erscheinungsjahr: 20250331, Autoren: Petry, Markus, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 120, Abbildungen: 29 Abbildungen, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: Anlageberatung; Finanzen; Vermögensverwaltung, Fachschema: Finanz~Recht / Ratgeber (allgemein), Fachkategorie: Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 203, Breite: 140, Höhe: 9, Gewicht: 234, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was traditionelle Institute unter Druck setzt, ihre Dienstleistungen zu verbessern. Gleichzeitig haben Online-Finanzierungsmodelle dazu beigetragen, den Zugang zu Kapital für kleinere Unternehmen und Privatpersonen zu erleichtern, was traditionelle Banken dazu zwingt, ihre Kreditvergabepraktiken zu überdenken. Insgesamt hat die Online-Finanzierung die Branche verändert und traditionelle Institute dazu gezwungen, sich anzupassen, um wettbewerbsfähig zu bleiben. **
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was zu einem Verlust von Kunden für traditionelle Institute führen kann. Um wettbewerbsfähig zu bleiben, müssen traditionelle Banken ihre Dienstleistungen und Prozesse modernisieren und digitalisieren. Gleichzeitig können sie von der Möglichkeit profitieren, mit Online-Plattformen zu kooperieren oder eigene Online-Finanzierungsdienstleistungen anzubieten. **
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was dazu führt, dass Kunden vermehrt zu diesen Anbietern abwandern. Traditionelle Banken müssen sich daher anpassen und ihre eigenen Online-Dienstleistungen verbessern, um wettbewerbsfähig zu bleiben. Gleichzeitig eröffnet die Online-Finanzierung aber auch neue Kooperationsmöglichkeiten für traditionelle Banken, die mit Online-Plattformen zusammenarbeiten, um ihr Angebot zu erweitern und neue Kunden zu gewinnen. **
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was traditionelle Institute unter Druck setzt, ihre Dienstleistungen zu verbessern. Gleichzeitig haben Online-Finanzierungsmöglichkeiten dazu beigetragen, den Zugang zu Kapital für kleinere Unternehmen und Privatpersonen zu erleichtern, was traditionelle Banken dazu zwingt, ihre Kreditvergabeprozesse zu überdenken. Insgesamt hat die Online-Finanzierung die Branche verändert und traditionelle Institute dazu gezwungen, sich anzupassen, um wettbewerbsfähig zu bleiben. **
Wie beeinflusst die zunehmende Popularität von Online-Finanzierungsmöglichkeiten die traditionellen Banken und Kreditinstitute?
Die zunehmende Popularität von Online-Finanzierungsmöglichkeiten hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz aus dem Online-Bereich konfrontiert sind. Viele Verbraucher bevorzugen die bequeme und schnelle Abwicklung von Finanzgeschäften über das Internet, was traditionelle Banken dazu zwingt, ihre Dienstleistungen und Prozesse zu modernisieren, um wettbewerbsfähig zu bleiben. Gleichzeitig eröffnet die Digitalisierung jedoch auch neue Chancen für traditionelle Banken, die ihre Angebote um Online-Finanzierungsmöglichkeiten erweitern und so neue Kunden gewinnen können. Insgesamt führt die zunehmende Popularität von Online-Finanzierungsmöglichkeiten zu einem Wandel in der Finanzbranche, der traditionelle **
Welche Auswirkungen hat die steigende Popularität von Online-Finanzierungsmöglichkeiten auf die traditionellen Banken und Kreditinstitute?
Die steigende Popularität von Online-Finanzierungsmöglichkeiten hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz aus dem Online-Sektor konfrontiert sind. Viele Verbraucher bevorzugen die Bequemlichkeit und Flexibilität von Online-Finanzierungsoptionen, was zu einem Rückgang der Kunden in den traditionellen Bankfilialen führen kann. Um wettbewerbsfähig zu bleiben, müssen traditionelle Banken möglicherweise ihre Dienstleistungen und Prozesse anpassen, um den Bedürfnissen der digitalen Verbraucher gerecht zu werden. Insgesamt könnte die steigende Popularität von Online-Finanzierungsmöglichkeiten dazu führen, dass traditionelle Banken und Kreditinstitute ihre Geschäftsmodelle überdenken und sich stärker auf digit **
Top-Angebote
Produkte zum Begriff Nassschnitt:
-
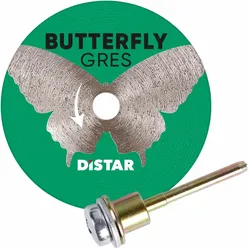
DiSTAR Diamanttrennscheibe Butterfly - Ø 45 mm (Nassschnitt)DiSTAR Diamanttrennscheibe Butterfly Ø 45 mm, Schaft 3,2 mm (Art. FA11058) Die Butterfly ist eine Scheibe für Rotationswerkzeuge, nicht für Winkelschleifer: Der Schaft misst 3,2 mm – das entspricht 1/8 Zoll und damit der gängigen Spannzangengröße von Geräten der Dremel-Klasse. Mit 0,6 mm Schnittbreite und einem empfohlenen Drehzahlbereich von 15.000 bis 20.000 U/min ist sie für feine Ausschnitte und Detailarbeiten in Feinsteinzeug gemacht. Ø 45 mm Durchmesser 0,6 mm Schnitt-Breite 3,2 mm Schaft 15–20.000 U/min Passt sie auf Ihre Maschine? Der Schaft von 3,2 mm entspricht 1/8 Zoll. Das ist die Standardspannzange von Rotationswerkzeugen – Dremel und Baugleiche. Auf einen Winkelschleifer passt diese Scheibe nicht: weder mechanisch noch von der Drehzahl her, denn ein 125er dreht rund 11.000 U/min und liegt damit unter dem empfohlenen Bereich. Warum eine kleine Scheibe langsamer schneidet – auch bei gleicher Drehzahl Eine Diamantscheibe schneidet nicht über die Drehzahl, sondern über die Umfangsgeschwindigkeit: darüber, wie schnell das Diamantkorn am Scheibenrand über das Material fährt. Und die hängt am Durchmesser. Bei halbem Durchmesser ist bei gleicher Drehzahl auch nur die halbe Geschwindigkeit im Schnitt. Deshalb ist eine Mini-Scheibe auf einem normalen Winkelschleifer nicht schnell, sondern langsam: Ø 125 mm bei 11.000 U/min rund 72 m/s – der Normalfall am Winkelschleifer Ø 76 mm bei 11.000 U/min rund 44 m/s Ø 50 mm bei 11.000 U/min rund 29 m/s – weniger als die Hälfte Ø 45 mm bei 20.000 U/min rund 47 m/s – deshalb brauchen kleine Scheiben schnelle Maschinen Ø 54 mm bei 20.000 U/min rund 57 m/s Was das für die Praxis heißt Eine Mini-Scheibe arbeitet sich langsamer durch das Material – das ist normal und kein Mangel. Der Fehler, den fast jeder macht: mit Druck nachhelfen. Druck erzeugt aber nur Wärme und Kantenausbrüche, und bei 0,6 bis 0,8 mm Scheibendicke ist er der schnellste Weg zum Verlaufen. Mini-Scheiben werden geführt, nicht gedrückt. Wofür sie gemacht ist Ausschnitte für Betätigungsplatten Der klassische Fall: ein rechteckiger Ausschnitt mitten in der Fliese, dessen Kanten hinter dem Rahmen verschwinden müssen – aber nicht mehr. Revisionsklappen und Lüftungsgitter Öffnungen, die maßgenau sitzen müssen und deren Ecken sichtbar bleiben. Steckdosen und Schalterdosen Kleine Ausschnitte, bei denen eine 125er-Scheibe über die Ecke hinausschneidet. Nacharbeiten und Mosaik Kleinteilige Anpassungen, bei denen eine große Scheibe zu viel mitnimmt. Eine runde Scheibe kann eine Innenecke nur so scharf ausschneiden, wie ihr eigener Radius es zulässt: Eine Ø-50-mm-Scheibe hinterlässt an der Ecke einen Radius von 25 mm. Für kleinere Innenradien brauchen Sie ein anderes Werkzeug – einen Fingerfräser, einen Fräskegel oder einen Diamantdraht. Dünne Scheiben: der Vorteil und die Grenze Scheibendicken von 0,6 bis 0,8 mm sind der Grund, warum diese Werkzeuge existieren. Je weniger Material der Schnitt wegnimmt, desto präziser lässt sich ein Ausschnitt setzen – und desto weniger Kraft muss ins Material. Minimaler Materialverlust Ein 0,8-mm-Schnitt nimmt weniger als die Hälfte dessen weg, was eine 2-mm-Scheibe kostet. Bei einem Ausschnitt für eine Betätigungsplatte entscheidet das über die Passung. Weniger Kraft, weniger Ausbrüche Weniger Material im Schnitt heißt weniger Kraft in der Glasur – die häufigste Ursache für Absplitterungen an der Schnittkante. Die harte Grenze: Seitenkräfte Eine 0,8-mm-Scheibe hat kaum Biegesteifigkeit. Verkanten, Hebeln oder seitliches Schleifen verbiegt oder bricht sie. Wenig Wärmespeicher Dünn heißt auch: wenig Masse, die Wärme aufnehmen kann. Wasser oder Kühlpausen sind hier wichtiger als bei einer dicken Scheibe. Nie seitlich belasten Der Schnitt muss immer gerade geführt werden. Sobald Sie die Scheibe im Schnitt verdrehen, um die Richtung zu korrigieren, arbeitet die volle Vorschubkraft auf die Flanke einer 0,8 mm dünnen Scheibe. Wenn die Richtung nicht stimmt: Maschine heraus, neu ansetzen. Nass oder trocken DiSTAR gibt Trocken- und Nassschnitt frei und empfiehlt die Wasserzufuhr. Bei 0,6 mm Scheibendicke und Drehzahlen um 20.000 U/min ist das nachvollziehbar: Es ist kaum Material vorhanden, das Wärme aufnehmen kann. Mit Wasser Längere Standzeit, kein Staub, saubere Schnittkante. Bei Rotationswerkzeugen genügt oft ein feuchter Schwamm neben der Schnittstelle. Trocken Möglich, aber nur in kurzen Durchgängen mit Pausen. Und mit Atemschutz – der Keramikstaub ist quarzhaltig. Kleine Scheibe, kleiner Wärmespeicher Bei Ø 45 bis 76 mm ist wenig Masse vorhanden, die Wärme aufnehmen kann – und die Scheibe steckt beim Ausschnittschneiden oft tief im Material, wo Luft kaum kühlt. Arbeiten Sie deshalb mit Wasser, wo es möglich ist, und sonst in kurzen Durchgängen mit Pausen. Eine überhitzte dünne Scheibe verzieht sich, verläuft im Schnitt und verliert Diamant. Arbeitstechnik 1 Anriss auf der Sichtseite setzen Und zwa17,95 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Unternehmensfinanzierung am KapitalmarktUnternehmensfinanzierung am Kapitalmarkt , Standardwerk bei einer Unternehmensfinanzierung am Kapitalmarkt Die Inanspruchnahme der Kapitalmärkte hat für die Unternehmensfinanzierung überragende praktische Bedeutung, dies greift das Handbuch auf. Behandlung aller Aspekte der Unternehmensfinanzierung am Kapitalmarkt Vorbereitung, Durchführung und Rechtsfolgen der verschiedenen Emissionsformen werden ausführlich beleuchtet; betriebswirtschaftliche, steuerrechtliche und bilanzrechtliche Aspekte runden das Portfolio ab. Und auch der ausländische Markt wird mit einzelnen Länderberichten in den Blick genommen. Neuauflage inkl. geplanter Änderungen durch den EU Listing Act Besonders intensiv und umfänglich greift vor allem der europäische Gesetzgeber in die Rechtsmaterie ein. Zahlreiche Änderungen und Entwicklungen mussten daher mit viel Know-how eingearbeitet werden, beispielhaft zu nennen ist hier vor allem der EU Listing Act, der bereits an den relevanten Stellen Berücksichtigung findet. , Tagfahrleuchten > Beleuchtung , Auflage: 5., neu bearbeitete Auflage 2025, Erscheinungsjahr: 202410, Produktform: Leinen, Redaktion: Habersack, Mathias~Mülbert, Peter O.~Schlitt, Michael, Auflage: 24005, Auflage/Ausgabe: 5., neu bearbeitete Auflage 2025, Seitenzahl/Blattzahl: 1700, Keyword: EU Listing Act; Finanzierung; ZuFinG, Fachschema: Finanzierung~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Unternehmensfinanzierung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 62, Gewicht: 2076, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Petry, Markus: Digitale GeldanlageDigitale Geldanlage , Plattformen, Trends und Strategien für moderne Investoren , Turboschläuche & Teile > Chiptuning & Motortuning , Auflage: 1. Auflage, Erscheinungsjahr: 20250331, Autoren: Petry, Markus, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 120, Abbildungen: 29 Abbildungen, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: Anlageberatung; Finanzen; Vermögensverwaltung, Fachschema: Finanz~Recht / Ratgeber (allgemein), Fachkategorie: Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 203, Breite: 140, Höhe: 9, Gewicht: 234, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Art von Haarschnitt bevorzugt ein Mann: Nassschnitt oder Trockenschnitt?
Die Vorliebe für einen Nass- oder Trockenschnitt hängt von den individuellen Präferenzen des Mannes ab. Ein Nassschnitt wird oft bevorzugt, da er eine präzisere und gleichmäßigere Formgebung ermöglicht. Ein Trockenschnitt kann jedoch für Männer mit lockigem oder welligem Haar vorteilhaft sein, da er das natürliche Haarvolumen besser berücksichtigt. Letztendlich ist es wichtig, dass der Haarschnitt den Bedürfnissen und Wünschen des Mannes entspricht. **
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was dazu führt, dass Kunden vermehrt zu diesen Anbietern wechseln. Traditionelle Banken müssen sich daher anpassen und ihre Dienstleistungen digitalisieren, um wettbewerbsfähig zu bleiben. Gleichzeitig eröffnet die Online-Finanzierung den traditionellen Banken auch neue Möglichkeiten, beispielsweise durch Partnerschaften mit Online-Plattformen oder die Entwicklung eigener digitaler Angebote. **
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was traditionelle Institute unter Druck setzt, ihre Dienstleistungen zu verbessern. Gleichzeitig haben Online-Finanzierungsmodelle dazu beigetragen, den Zugang zu Kapital für kleinere Unternehmen und Privatpersonen zu erleichtern, was traditionelle Banken dazu zwingt, ihre Kreditvergabepraktiken zu überdenken. Insgesamt hat die Online-Finanzierung die Branche verändert und traditionelle Institute dazu gezwungen, sich anzupassen, um wettbewerbsfähig zu bleiben. **
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was zu einem Verlust von Kunden für traditionelle Institute führen kann. Um wettbewerbsfähig zu bleiben, müssen traditionelle Banken ihre Dienstleistungen und Prozesse modernisieren und digitalisieren. Gleichzeitig können sie von der Möglichkeit profitieren, mit Online-Plattformen zu kooperieren oder eigene Online-Finanzierungsdienstleistungen anzubieten. **
Ähnliche Suchbegriffe für Nassschnitt
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was dazu führt, dass Kunden vermehrt zu diesen Anbietern abwandern. Traditionelle Banken müssen sich daher anpassen und ihre eigenen Online-Dienstleistungen verbessern, um wettbewerbsfähig zu bleiben. Gleichzeitig eröffnet die Online-Finanzierung aber auch neue Kooperationsmöglichkeiten für traditionelle Banken, die mit Online-Plattformen zusammenarbeiten, um ihr Angebot zu erweitern und neue Kunden zu gewinnen. **
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was traditionelle Institute unter Druck setzt, ihre Dienstleistungen zu verbessern. Gleichzeitig haben Online-Finanzierungsmöglichkeiten dazu beigetragen, den Zugang zu Kapital für kleinere Unternehmen und Privatpersonen zu erleichtern, was traditionelle Banken dazu zwingt, ihre Kreditvergabeprozesse zu überdenken. Insgesamt hat die Online-Finanzierung die Branche verändert und traditionelle Institute dazu gezwungen, sich anzupassen, um wettbewerbsfähig zu bleiben. **
-
Wie beeinflusst die zunehmende Popularität von Online-Finanzierungsmöglichkeiten die traditionellen Banken und Kreditinstitute?
Die zunehmende Popularität von Online-Finanzierungsmöglichkeiten hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz aus dem Online-Bereich konfrontiert sind. Viele Verbraucher bevorzugen die bequeme und schnelle Abwicklung von Finanzgeschäften über das Internet, was traditionelle Banken dazu zwingt, ihre Dienstleistungen und Prozesse zu modernisieren, um wettbewerbsfähig zu bleiben. Gleichzeitig eröffnet die Digitalisierung jedoch auch neue Chancen für traditionelle Banken, die ihre Angebote um Online-Finanzierungsmöglichkeiten erweitern und so neue Kunden gewinnen können. Insgesamt führt die zunehmende Popularität von Online-Finanzierungsmöglichkeiten zu einem Wandel in der Finanzbranche, der traditionelle **
-
Welche Auswirkungen hat die steigende Popularität von Online-Finanzierungsmöglichkeiten auf die traditionellen Banken und Kreditinstitute?
Die steigende Popularität von Online-Finanzierungsmöglichkeiten hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz aus dem Online-Sektor konfrontiert sind. Viele Verbraucher bevorzugen die Bequemlichkeit und Flexibilität von Online-Finanzierungsoptionen, was zu einem Rückgang der Kunden in den traditionellen Bankfilialen führen kann. Um wettbewerbsfähig zu bleiben, müssen traditionelle Banken möglicherweise ihre Dienstleistungen und Prozesse anpassen, um den Bedürfnissen der digitalen Verbraucher gerecht zu werden. Insgesamt könnte die steigende Popularität von Online-Finanzierungsmöglichkeiten dazu führen, dass traditionelle Banken und Kreditinstitute ihre Geschäftsmodelle überdenken und sich stärker auf digit **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.