Domain führende-banken.de kaufen?
Wir ziehen mit dem Projekt
führende-banken.de um.
Sind Sie am Kauf der Domain
führende-banken.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain führende-banken.de kaufen?
Was ist der Basisscore der Schufa?
Der Basisscore der Schufa ist eine Kennzahl, die das Zahlungsverhalten einer Person oder eines Unternehmens widerspiegelt. Er wird auf Basis von verschiedenen Faktoren wie beispielsweise der Zahlungshistorie, der Kreditnutzung und der Anzahl der Kreditanfragen berechnet. Ein hoher Basisscore deutet auf eine gute Bonität hin, während ein niedriger Basisscore auf mögliche Zahlungsschwierigkeiten hinweisen kann. **
Warum ist der Schufa Basisscore niedriger?
Der Schufa Basisscore kann niedriger sein, wenn bestimmte Faktoren wie beispielsweise eine negative Zahlungshistorie, hohe Schulden oder häufige Kreditanfragen vorliegen. Diese Faktoren können darauf hinweisen, dass eine Person ein höheres Risiko für Zahlungsausfälle hat und daher den Basisscore senken. **

Ähnliche Suchbegriffe für Basisscore
Top-Angebote
Produkte zum Begriff Basisscore:

-
Was bedeutet der Basisscore bei der Schufa?
Der Basisscore bei der Schufa ist eine Kennzahl, die die Wahrscheinlichkeit angibt, mit der eine Person ihren finanziellen Verpflichtungen nachkommen wird. Er basiert auf verschiedenen Informationen wie Zahlungshistorie, Kreditanfragen, laufende Kredite und andere finanzielle Verpflichtungen. Ein hoher Basisscore deutet darauf hin, dass die Person als kreditwürdig angesehen wird, während ein niedriger Basisscore auf ein höheres Ausfallrisiko hinweist. Der Basisscore ist ein wichtiger Faktor, den Banken und andere Kreditgeber bei der Entscheidung über die Kreditvergabe berücksichtigen. Es ist daher wichtig, regelmäßig seine Schufa-Daten zu überprüfen und sicherzustellen, dass sie korrekt sind, um einen guten Basisscore zu erhalten. **
-
Wie hoch ist der Basisscore der Schufa normalerweise?
Der Basisscore der Schufa liegt normalerweise zwischen 0 und 100. Ein Score von 100 zeigt eine sehr gute Bonität an, während ein Score von 0 eine sehr schlechte Bonität bedeutet. Der durchschnittliche Basisscore liegt in der Regel bei etwa 90. **
-
Wie lautet der Basisscore der Schufa, wenn er sehr schlecht ist?
Der Basisscore der Schufa reicht von 0 bis 100. Ein sehr schlechter Basisscore liegt in der Regel unter 50. Je niedriger der Score, desto höher ist das Ausfallrisiko für Kreditgeber und desto schwieriger kann es sein, Kredite oder andere Finanzierungen zu erhalten. **
-
Was ist der Basisscore der Schufa mit einem Wert von 9718?
Der Basisscore der Schufa ist eine Kennzahl, die das Zahlungsverhalten einer Person bewertet. Ein Wert von 9718 deutet darauf hin, dass die Person ein gutes Zahlungsverhalten hat und als vertrauenswürdig eingestuft wird. Je höher der Basisscore, desto besser sind die Kreditwürdigkeit und die Chancen auf günstige Kreditkonditionen. **
Wie kann man mit 22 Jahren einen Basisscore von 90 bei der Schufa erreichen?
Um einen Basisscore von 90 bei der Schufa mit 22 Jahren zu erreichen, ist es wichtig, eine positive Kreditgeschichte aufzubauen. Dazu gehört, regelmäßig Rechnungen pünktlich zu bezahlen, keine offenen Schulden zu haben und keine negativen Einträge in der Schufa zu haben. Es kann auch hilfreich sein, einen kleinen Kredit aufzunehmen und diesen zuverlässig zurückzuzahlen, um die Kreditwürdigkeit zu verbessern. **
Wie kann man mit 22 Jahren einen Basisscore von 90 bei der Schufa erreichen?
Um einen Basisscore von 90 bei der Schufa mit 22 Jahren zu erreichen, ist es wichtig, eine positive Kreditgeschichte aufzubauen. Dazu gehört, regelmäßig Rechnungen und Kredite pünktlich zu bezahlen, keine offenen Schulden zu haben und keine negativen Einträge in der Schufa zu haben. Es kann auch hilfreich sein, eine Kreditkarte oder einen kleinen Kredit zu beantragen und diesen verantwortungsvoll zu nutzen, um eine positive Kreditgeschichte aufzubauen. **
Top-Angebote
Produkte zum Begriff Basisscore:
-
Monopoly- Super Electronic BankingMonopoly Super Electronic Banking in der spanischen Version bringt den klassischen Spielspaß in ein modernes, bargeldloses Format. Anstelle von Papiergeld verwalten die Spieler ihr Vermögen bequem über Bankkarten und ein elektronisches Bankgerät. Alle Akt45,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
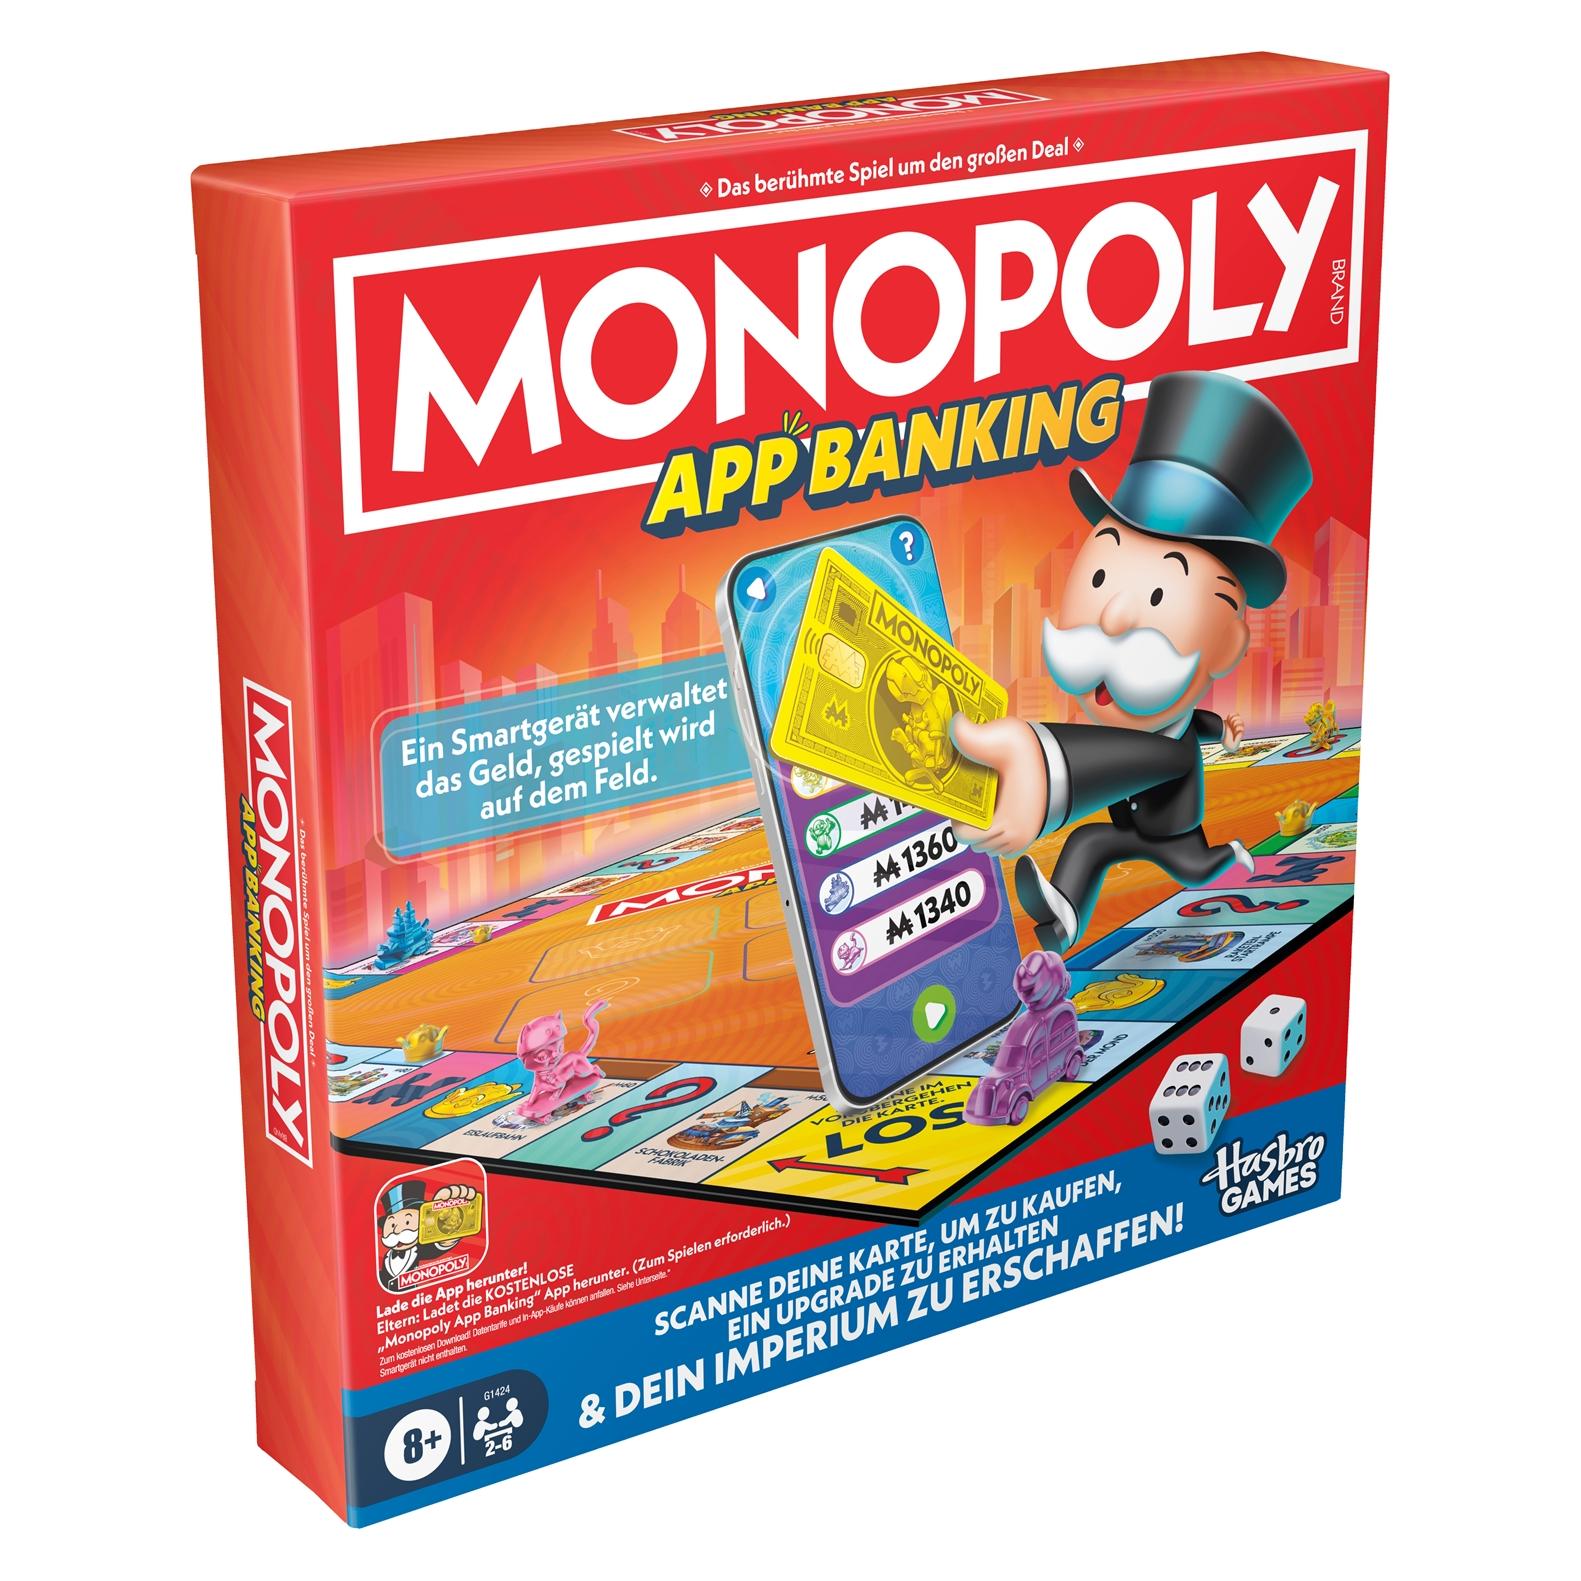
Hasbro Monopoly App Banking (Englisch)Die App verwaltet das Geld, gespielt wird auf dem Feld. Monopoly App Banking ist das erste App-unterstützte Monopoly-Spiel mit einer einfachen Geldverwaltung, Minispielen und mehr! Während die Spieler das klassische Monopoly auf dem Spielplan genießen, übernimmt die App die Funktion der Bank und des Bankhalters. Kein Bargeld. Kein Zählen! Um zu beginnen, wird die "Monopoly App Banking" App heruntergeladen (zum kostenlosen Download - es können Datentarife und In-App-Käufe anfallen) und ein Smartgerät auf dem beiliegenden Ständer platziert. (Gerät nicht enthalten.) Jeder Spieler sucht sich eine Bankkarte und die dazugehörige Spielfigur aus und zieht dann über einen Spielplan voller fantastischer Besitztümer. Besitzrechtkarten scannen und kaufen, Auktionen starten und Miete kassieren ? all das funktioniert mit der App. Für noch mehr Spaß stehen sogar Minispiele zur Verfügung! Es bietet im Vergleich zum klassischen Monopoly einen schnelleren Spielverlauf und eignet sich prima für zwischendurch oder einen Spieleabend mit der Familie. App-Spiele und Familienspiele sind tolle Geschenke für Kinder ab 8 Jahren, die auch "Monopoly Banking" und andere Monopoly-Spiele mögen. Enthält Spielplan, 2 Würfel, Geräteständer aus Kunststoff, 6 Spielfiguren, 6 Bankkarten, 6 Upgrade-Kronen aus Kunststoff, 22 Besitzrechtkarten, 2 Übersichtskarten, 6 Aktionskarten (Ereignis, Upgrade, Schnellzug, LOS, Gefängnis und Frei Parken) und Spielanleitung. Ab 8 Jahren geeignet Für 2 bis 6 Spieler.26,02 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Was ist der Basisscore der Schufa?
Der Basisscore der Schufa ist eine Kennzahl, die das Zahlungsverhalten einer Person oder eines Unternehmens widerspiegelt. Er wird auf Basis von verschiedenen Faktoren wie beispielsweise der Zahlungshistorie, der Kreditnutzung und der Anzahl der Kreditanfragen berechnet. Ein hoher Basisscore deutet auf eine gute Bonität hin, während ein niedriger Basisscore auf mögliche Zahlungsschwierigkeiten hinweisen kann. **
-
Warum ist der Schufa Basisscore niedriger?
Der Schufa Basisscore kann niedriger sein, wenn bestimmte Faktoren wie beispielsweise eine negative Zahlungshistorie, hohe Schulden oder häufige Kreditanfragen vorliegen. Diese Faktoren können darauf hinweisen, dass eine Person ein höheres Risiko für Zahlungsausfälle hat und daher den Basisscore senken. **
-
Was bedeutet der Basisscore bei der Schufa?
Der Basisscore bei der Schufa ist eine Kennzahl, die die Wahrscheinlichkeit angibt, mit der eine Person ihren finanziellen Verpflichtungen nachkommen wird. Er basiert auf verschiedenen Informationen wie Zahlungshistorie, Kreditanfragen, laufende Kredite und andere finanzielle Verpflichtungen. Ein hoher Basisscore deutet darauf hin, dass die Person als kreditwürdig angesehen wird, während ein niedriger Basisscore auf ein höheres Ausfallrisiko hinweist. Der Basisscore ist ein wichtiger Faktor, den Banken und andere Kreditgeber bei der Entscheidung über die Kreditvergabe berücksichtigen. Es ist daher wichtig, regelmäßig seine Schufa-Daten zu überprüfen und sicherzustellen, dass sie korrekt sind, um einen guten Basisscore zu erhalten. **
-
Wie hoch ist der Basisscore der Schufa normalerweise?
Der Basisscore der Schufa liegt normalerweise zwischen 0 und 100. Ein Score von 100 zeigt eine sehr gute Bonität an, während ein Score von 0 eine sehr schlechte Bonität bedeutet. Der durchschnittliche Basisscore liegt in der Regel bei etwa 90. **
Ähnliche Suchbegriffe für Basisscore
-
ONLINE USV XANTO 2000 Online (X2000)Produktbeschreibung: Online USV XANTO 2000 - USV - 2000 Watt - 2000 VA, Gerätetyp: USV - extern, Gewicht: 20,3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 2000 Watt / 2000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 8 x power IEC 60320 C13, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 4, Betriebszeit (bis zu): 6 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 19 cm x 41,5 cm x 33,5 cm1299,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unternehmensfinanzierung am KapitalmarktUnternehmensfinanzierung am Kapitalmarkt , Standardwerk bei einer Unternehmensfinanzierung am Kapitalmarkt Die Inanspruchnahme der Kapitalmärkte hat für die Unternehmensfinanzierung überragende praktische Bedeutung, dies greift das Handbuch auf. Behandlung aller Aspekte der Unternehmensfinanzierung am Kapitalmarkt Vorbereitung, Durchführung und Rechtsfolgen der verschiedenen Emissionsformen werden ausführlich beleuchtet; betriebswirtschaftliche, steuerrechtliche und bilanzrechtliche Aspekte runden das Portfolio ab. Und auch der ausländische Markt wird mit einzelnen Länderberichten in den Blick genommen. Neuauflage inkl. geplanter Änderungen durch den EU Listing Act Besonders intensiv und umfänglich greift vor allem der europäische Gesetzgeber in die Rechtsmaterie ein. Zahlreiche Änderungen und Entwicklungen mussten daher mit viel Know-how eingearbeitet werden, beispielhaft zu nennen ist hier vor allem der EU Listing Act, der bereits an den relevanten Stellen Berücksichtigung findet. , Tagfahrleuchten > Beleuchtung , Auflage: 5., neu bearbeitete Auflage 2025, Erscheinungsjahr: 202410, Produktform: Leinen, Redaktion: Habersack, Mathias~Mülbert, Peter O.~Schlitt, Michael, Auflage: 24005, Auflage/Ausgabe: 5., neu bearbeitete Auflage 2025, Seitenzahl/Blattzahl: 1700, Keyword: EU Listing Act; Finanzierung; ZuFinG, Fachschema: Finanzierung~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Unternehmensfinanzierung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 62, Gewicht: 2076, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lautet der Basisscore der Schufa, wenn er sehr schlecht ist?
Der Basisscore der Schufa reicht von 0 bis 100. Ein sehr schlechter Basisscore liegt in der Regel unter 50. Je niedriger der Score, desto höher ist das Ausfallrisiko für Kreditgeber und desto schwieriger kann es sein, Kredite oder andere Finanzierungen zu erhalten. **
-
Was ist der Basisscore der Schufa mit einem Wert von 9718?
Der Basisscore der Schufa ist eine Kennzahl, die das Zahlungsverhalten einer Person bewertet. Ein Wert von 9718 deutet darauf hin, dass die Person ein gutes Zahlungsverhalten hat und als vertrauenswürdig eingestuft wird. Je höher der Basisscore, desto besser sind die Kreditwürdigkeit und die Chancen auf günstige Kreditkonditionen. **
-
Wie kann man mit 22 Jahren einen Basisscore von 90 bei der Schufa erreichen?
Um einen Basisscore von 90 bei der Schufa mit 22 Jahren zu erreichen, ist es wichtig, eine positive Kreditgeschichte aufzubauen. Dazu gehört, regelmäßig Rechnungen pünktlich zu bezahlen, keine offenen Schulden zu haben und keine negativen Einträge in der Schufa zu haben. Es kann auch hilfreich sein, einen kleinen Kredit aufzunehmen und diesen zuverlässig zurückzuzahlen, um die Kreditwürdigkeit zu verbessern. **
-
Wie kann man mit 22 Jahren einen Basisscore von 90 bei der Schufa erreichen?
Um einen Basisscore von 90 bei der Schufa mit 22 Jahren zu erreichen, ist es wichtig, eine positive Kreditgeschichte aufzubauen. Dazu gehört, regelmäßig Rechnungen und Kredite pünktlich zu bezahlen, keine offenen Schulden zu haben und keine negativen Einträge in der Schufa zu haben. Es kann auch hilfreich sein, eine Kreditkarte oder einen kleinen Kredit zu beantragen und diesen verantwortungsvoll zu nutzen, um eine positive Kreditgeschichte aufzubauen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.