Domain führende-banken.de kaufen?
Wir ziehen mit dem Projekt
führende-banken.de um.
Sind Sie am Kauf der Domain
führende-banken.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain führende-banken.de kaufen?
Was ist der Unterschied zwischen dBA und DBC?
Der Unterschied zwischen dBA und DBC liegt in der Art und Weise, wie sie Schallmessungen durchführen. dBA ist eine Gewichtungskurve, die die Empfindlichkeit des menschlichen Gehörs für verschiedene Frequenzen berücksichtigt und somit den Schalldruckpegel so anpasst, dass er dem menschlichen Hörempfinden entspricht. DBC hingegen ist eine lineare Gewichtung, die alle Frequenzen gleich behandelt und somit den Schalldruckpegel unabhängig von der menschlichen Hörempfindlichkeit misst. Daraus ergibt sich, dass dBA-Messungen genauer sind, wenn es darum geht, den tatsächlichen Einfluss von Lärm auf Menschen zu bewerten, während DBC-Messungen eher objektive Schallpegel liefern. **
Mit welcher Frequenzbewertung sollte ich die Lautstärke meiner Nachbarn wegen Lärmbelästigung messen, mit dBA oder dBC?
Um die Lautstärke von Nachbarn aufgrund von Lärmbelästigung zu messen, sollte die Bewertung mit dBA erfolgen. DBA ist eine gewichtete Bewertung, die die Empfindlichkeit des menschlichen Gehörs berücksichtigt und daher besser geeignet ist, den wahrgenommenen Lärm zu messen. DBC hingegen ist eine ungewichtete Bewertung und wird eher für technische Messungen verwendet. **

Ähnliche Suchbegriffe für DBC
Top-Angebote
Produkte zum Begriff DBC:
-
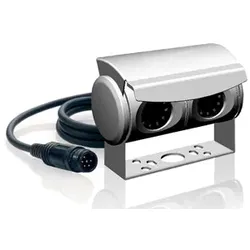
DBC 1140105BLDBC 1140105BL, RÜCKFAHRKAMERA FÜR MAN TGE & VW CRAFTER (2.GENERATION), Bildsensor 1/3'' CMOS, Horizontale Auflösung 560 TVL Linien, Auflösung 410.000 Pixel, Video-Signa l1.0V 75 Ohm, Blickwinkel 160° (120° H / 90° V), TV-Norm NTSC, Arbeitstemperatur -40° bis +70 °C, Schutzklasse IP68, Stromversorgung 12V, Stromverbrauch max. 40 mA177,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unternehmensfinanzierung am KapitalmarktUnternehmensfinanzierung am Kapitalmarkt , Standardwerk bei einer Unternehmensfinanzierung am Kapitalmarkt Die Inanspruchnahme der Kapitalmärkte hat für die Unternehmensfinanzierung überragende praktische Bedeutung, dies greift das Handbuch auf. Behandlung aller Aspekte der Unternehmensfinanzierung am Kapitalmarkt Vorbereitung, Durchführung und Rechtsfolgen der verschiedenen Emissionsformen werden ausführlich beleuchtet; betriebswirtschaftliche, steuerrechtliche und bilanzrechtliche Aspekte runden das Portfolio ab. Und auch der ausländische Markt wird mit einzelnen Länderberichten in den Blick genommen. Neuauflage inkl. geplanter Änderungen durch den EU Listing Act Besonders intensiv und umfänglich greift vor allem der europäische Gesetzgeber in die Rechtsmaterie ein. Zahlreiche Änderungen und Entwicklungen mussten daher mit viel Know-how eingearbeitet werden, beispielhaft zu nennen ist hier vor allem der EU Listing Act, der bereits an den relevanten Stellen Berücksichtigung findet. , Tagfahrleuchten > Beleuchtung , Auflage: 5., neu bearbeitete Auflage 2025, Erscheinungsjahr: 202410, Produktform: Leinen, Redaktion: Habersack, Mathias~Mülbert, Peter O.~Schlitt, Michael, Auflage: 24005, Auflage/Ausgabe: 5., neu bearbeitete Auflage 2025, Seitenzahl/Blattzahl: 1700, Keyword: EU Listing Act; Finanzierung; ZuFinG, Fachschema: Finanzierung~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Unternehmensfinanzierung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 62, Gewicht: 2076, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DBC 114049DBC 114049, Plug & Play Kamera für den professionellen Einsatz. Für Monitor CRV 7013M Rückfahrvideo-Monitor. Farbkamera mit 140° Blickwinkel, 0 Lux, IP68, Tag-/Nachtsensor mit Helligkeitsanpassung, Maße Kamera (B × H × T): 77,5 × 70 × 78 mm173,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was dazu führt, dass Kunden vermehrt zu diesen Anbietern wechseln. Traditionelle Banken müssen sich daher anpassen und ihre Dienstleistungen digitalisieren, um wettbewerbsfähig zu bleiben. Gleichzeitig eröffnet die Online-Finanzierung den traditionellen Banken auch neue Möglichkeiten, beispielsweise durch Partnerschaften mit Online-Plattformen oder die Entwicklung eigener digitaler Angebote. **
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was traditionelle Institute unter Druck setzt, ihre Dienstleistungen zu verbessern. Gleichzeitig haben Online-Finanzierungsmodelle dazu beigetragen, den Zugang zu Kapital für kleinere Unternehmen und Privatpersonen zu erleichtern, was traditionelle Banken dazu zwingt, ihre Kreditvergabepraktiken zu überdenken. Insgesamt hat die Online-Finanzierung die Branche verändert und traditionelle Institute dazu gezwungen, sich anzupassen, um wettbewerbsfähig zu bleiben. **
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was zu einem Verlust von Kunden für traditionelle Institute führen kann. Um wettbewerbsfähig zu bleiben, müssen traditionelle Banken ihre Dienstleistungen und Prozesse modernisieren und digitalisieren. Gleichzeitig können sie von der Möglichkeit profitieren, mit Online-Plattformen zu kooperieren oder eigene Online-Finanzierungsdienstleistungen anzubieten. **
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was dazu führt, dass Kunden vermehrt zu diesen Anbietern abwandern. Traditionelle Banken müssen sich daher anpassen und ihre eigenen Online-Dienstleistungen verbessern, um wettbewerbsfähig zu bleiben. Gleichzeitig eröffnet die Online-Finanzierung aber auch neue Kooperationsmöglichkeiten für traditionelle Banken, die mit Online-Plattformen zusammenarbeiten, um ihr Angebot zu erweitern und neue Kunden zu gewinnen. **


Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was traditionelle Institute unter Druck setzt, ihre Dienstleistungen zu verbessern. Gleichzeitig haben Online-Finanzierungsmöglichkeiten dazu beigetragen, den Zugang zu Kapital für kleinere Unternehmen und Privatpersonen zu erleichtern, was traditionelle Banken dazu zwingt, ihre Kreditvergabeprozesse zu überdenken. Insgesamt hat die Online-Finanzierung die Branche verändert und traditionelle Institute dazu gezwungen, sich anzupassen, um wettbewerbsfähig zu bleiben. **
Wie beeinflusst die zunehmende Popularität von Online-Finanzierungsmöglichkeiten die traditionellen Banken und Kreditinstitute?
Die zunehmende Popularität von Online-Finanzierungsmöglichkeiten hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz aus dem Online-Bereich konfrontiert sind. Viele Verbraucher bevorzugen die bequeme und schnelle Abwicklung von Finanzgeschäften über das Internet, was traditionelle Banken dazu zwingt, ihre Dienstleistungen und Prozesse zu modernisieren, um wettbewerbsfähig zu bleiben. Gleichzeitig eröffnet die Digitalisierung jedoch auch neue Chancen für traditionelle Banken, die ihre Angebote um Online-Finanzierungsmöglichkeiten erweitern und so neue Kunden gewinnen können. Insgesamt führt die zunehmende Popularität von Online-Finanzierungsmöglichkeiten zu einem Wandel in der Finanzbranche, der traditionelle **
Top-Angebote
Produkte zum Begriff DBC:
-
PCE DBC 650 - Blockkalibrator PCE-DBC 650PCE Instruments Blockkalibrator PCE-DBC 650 einfache Kalibrierung 4 Sensoröffnungen 6 ... 12 mm leicht transportabel Farb-Touchdisplay einstellbarer Alarm PID Einstellungen interner Speicher Produktvorteile: Die regelmäßige Kalibrierung von Temperatursensoren ist entscheidend, da sie einer Vielzahl von mechanischen, thermischen und chemischen Belastungen ausgesetzt sind, die im Laufe der Zeit zu einer Drift führen können. Dieser Drift kann dazu führen, dass die gemessene Temperatur von der tatsächlichen Temperatur abweicht. Durch die regelmäßige Kalibrierung können die Unterschiede zwischen der tatsächlichen und der gemessenen Temperatur ermittelt werden, wodurch das spezifische Driftverhalten sichtbar wird. Trockenblockkalibratoren sind effektive Instrumente zur Überprüfung und Kalibrierung verschiedenster Temperaturmessgeräte und Temperatursensoren. Der Blockkalibrator dient der Kalibrierung von Temperaturfühlern, wie etwa Pt100, Pt1000 und viele weitere Temperaursensoren. Die Trockenblockfunktion bietet eine praktische Lösung für die Kalibrierung von Temperatursensoren im Labor- und Feldgebrauch. Durch die Verwendung der richtigen "Übergangshülse" wird eine optimale thermische Ankopplung zwischen dem Trockenblock und dem zu kalibrierenden Prüfling sichergestellt. Die Vielseitigkeit des Kalibriereinsatzes ermöglicht es, eine breite Palette von geraden Temperatursensoren mit unterschiedlichen Längen und Durchmessern mit dem Blockkalibrator zu kalibrieren. Dies erhöht die Flexibilität und Anwendbarkeit des Trockenblocks erheblich. Ein weiterer Vorteil der Trockenblockfunktion besteht darin, dass sie den gesamten Temperaturbereich abdeckt, ohne dass das Kalibriermedium gewechselt werden muss. Dies reduziert den Aufwand für den Anwender erheblich, da keine speziellen Vorkehrungen für verschiedene Viskositäten, Flammpunkte oder Ausgasungen getroffen werden müssen. Insgesamt bietet der Blockkalibrator eine effiziente und benutzerfreundliche Methode zur Kalibrierung von Temperatursensoren, sowohl im Labor als auch in Feldanwendungen. Technische Daten: Temperatur Messbereich 300 ... 1200 °C Auflösung 0,001 °C Genauigkeit ±1,2 °C v.Mw. Allgemeine technische Daten Einheiten °C, °F Display Typ Touch Display Displaygröße 4,96 Zoll Speichermedium Interner Speicher Speicherkapazität 50 Datensätze Temperaturstabilität ±0,2 °C/15 min Vertikales Temperaturfeld Abweichung innerhalb 10 mm von Boden Kalibriereinsatz beträgt 1 °C Horizontales Temperaturfeld ±0,25 °C (mit Thermostat ausgestattet) Heizgeschwindigkeit 25 ... 100 °C: 10 min, 100 ... 600 °C: 15 min, 600 ... 800 °C: 20 min, 800 ... 1200 °C: 30 min Kühlgeschwindigkeit 1200 ... 800 °C: 25 min, 800 ... 600 °C: 15 min, 600 ... 300 °C: 60 min, 300 ... 50 °C: 180 min Abmessungen Kalibriereinsatz: 4 Öffnungen für Sensoren: 6, 8, 10, 12 mm, Tiefe: 135 mm Sicherung(en) Feinsicherung 20 A, 250 V Menüsprache Englisch (US), Chinesisch Schutzklasse (Gerät) IP20 Spannungsversorgung 110 ... 220 V AC, 45 ... 65 Hz Steckertyp Schutzkontaktstecker Gewicht 7,7 kg Betriebsbedingungen 0 ... 50 °C , 0 ... 90 % r. F. Lagerbedingungen 0 ... 50 °C , 0 ... 90 % r. F. Abmessungen ( L x B x H ) 295 x 174 x 350 mm Lieferumfang: 1 x Blockkalibrator PCE-DBC 650 1 x Kalibriereinsatz 1 x Transportkoffer 1 x Kaltgerätekabel 1 x Bedienungsanleitung3710,95 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
DBC 1140105BLDBC 1140105BL, RÜCKFAHRKAMERA FÜR MAN TGE & VW CRAFTER (2.GENERATION), Bildsensor 1/3'' CMOS, Horizontale Auflösung 560 TVL Linien, Auflösung 410.000 Pixel, Video-Signa l1.0V 75 Ohm, Blickwinkel 160° (120° H / 90° V), TV-Norm NTSC, Arbeitstemperatur -40° bis +70 °C, Schutzklasse IP68, Stromversorgung 12V, Stromverbrauch max. 40 mA177,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unternehmensfinanzierung am KapitalmarktUnternehmensfinanzierung am Kapitalmarkt , Standardwerk bei einer Unternehmensfinanzierung am Kapitalmarkt Die Inanspruchnahme der Kapitalmärkte hat für die Unternehmensfinanzierung überragende praktische Bedeutung, dies greift das Handbuch auf. Behandlung aller Aspekte der Unternehmensfinanzierung am Kapitalmarkt Vorbereitung, Durchführung und Rechtsfolgen der verschiedenen Emissionsformen werden ausführlich beleuchtet; betriebswirtschaftliche, steuerrechtliche und bilanzrechtliche Aspekte runden das Portfolio ab. Und auch der ausländische Markt wird mit einzelnen Länderberichten in den Blick genommen. Neuauflage inkl. geplanter Änderungen durch den EU Listing Act Besonders intensiv und umfänglich greift vor allem der europäische Gesetzgeber in die Rechtsmaterie ein. Zahlreiche Änderungen und Entwicklungen mussten daher mit viel Know-how eingearbeitet werden, beispielhaft zu nennen ist hier vor allem der EU Listing Act, der bereits an den relevanten Stellen Berücksichtigung findet. , Tagfahrleuchten > Beleuchtung , Auflage: 5., neu bearbeitete Auflage 2025, Erscheinungsjahr: 202410, Produktform: Leinen, Redaktion: Habersack, Mathias~Mülbert, Peter O.~Schlitt, Michael, Auflage: 24005, Auflage/Ausgabe: 5., neu bearbeitete Auflage 2025, Seitenzahl/Blattzahl: 1700, Keyword: EU Listing Act; Finanzierung; ZuFinG, Fachschema: Finanzierung~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Unternehmensfinanzierung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 62, Gewicht: 2076, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen dBA und DBC?
Der Unterschied zwischen dBA und DBC liegt in der Art und Weise, wie sie Schallmessungen durchführen. dBA ist eine Gewichtungskurve, die die Empfindlichkeit des menschlichen Gehörs für verschiedene Frequenzen berücksichtigt und somit den Schalldruckpegel so anpasst, dass er dem menschlichen Hörempfinden entspricht. DBC hingegen ist eine lineare Gewichtung, die alle Frequenzen gleich behandelt und somit den Schalldruckpegel unabhängig von der menschlichen Hörempfindlichkeit misst. Daraus ergibt sich, dass dBA-Messungen genauer sind, wenn es darum geht, den tatsächlichen Einfluss von Lärm auf Menschen zu bewerten, während DBC-Messungen eher objektive Schallpegel liefern. **
-
Mit welcher Frequenzbewertung sollte ich die Lautstärke meiner Nachbarn wegen Lärmbelästigung messen, mit dBA oder dBC?
Um die Lautstärke von Nachbarn aufgrund von Lärmbelästigung zu messen, sollte die Bewertung mit dBA erfolgen. DBA ist eine gewichtete Bewertung, die die Empfindlichkeit des menschlichen Gehörs berücksichtigt und daher besser geeignet ist, den wahrgenommenen Lärm zu messen. DBC hingegen ist eine ungewichtete Bewertung und wird eher für technische Messungen verwendet. **
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was dazu führt, dass Kunden vermehrt zu diesen Anbietern wechseln. Traditionelle Banken müssen sich daher anpassen und ihre Dienstleistungen digitalisieren, um wettbewerbsfähig zu bleiben. Gleichzeitig eröffnet die Online-Finanzierung den traditionellen Banken auch neue Möglichkeiten, beispielsweise durch Partnerschaften mit Online-Plattformen oder die Entwicklung eigener digitaler Angebote. **
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was traditionelle Institute unter Druck setzt, ihre Dienstleistungen zu verbessern. Gleichzeitig haben Online-Finanzierungsmodelle dazu beigetragen, den Zugang zu Kapital für kleinere Unternehmen und Privatpersonen zu erleichtern, was traditionelle Banken dazu zwingt, ihre Kreditvergabepraktiken zu überdenken. Insgesamt hat die Online-Finanzierung die Branche verändert und traditionelle Institute dazu gezwungen, sich anzupassen, um wettbewerbsfähig zu bleiben. **
Ähnliche Suchbegriffe für DBC
-
DBC 114049DBC 114049, Plug & Play Kamera für den professionellen Einsatz. Für Monitor CRV 7013M Rückfahrvideo-Monitor. Farbkamera mit 140° Blickwinkel, 0 Lux, IP68, Tag-/Nachtsensor mit Helligkeitsanpassung, Maße Kamera (B × H × T): 77,5 × 70 × 78 mm173,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was zu einem Verlust von Kunden für traditionelle Institute führen kann. Um wettbewerbsfähig zu bleiben, müssen traditionelle Banken ihre Dienstleistungen und Prozesse modernisieren und digitalisieren. Gleichzeitig können sie von der Möglichkeit profitieren, mit Online-Plattformen zu kooperieren oder eigene Online-Finanzierungsdienstleistungen anzubieten. **
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was dazu führt, dass Kunden vermehrt zu diesen Anbietern abwandern. Traditionelle Banken müssen sich daher anpassen und ihre eigenen Online-Dienstleistungen verbessern, um wettbewerbsfähig zu bleiben. Gleichzeitig eröffnet die Online-Finanzierung aber auch neue Kooperationsmöglichkeiten für traditionelle Banken, die mit Online-Plattformen zusammenarbeiten, um ihr Angebot zu erweitern und neue Kunden zu gewinnen. **
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was traditionelle Institute unter Druck setzt, ihre Dienstleistungen zu verbessern. Gleichzeitig haben Online-Finanzierungsmöglichkeiten dazu beigetragen, den Zugang zu Kapital für kleinere Unternehmen und Privatpersonen zu erleichtern, was traditionelle Banken dazu zwingt, ihre Kreditvergabeprozesse zu überdenken. Insgesamt hat die Online-Finanzierung die Branche verändert und traditionelle Institute dazu gezwungen, sich anzupassen, um wettbewerbsfähig zu bleiben. **
-
Wie beeinflusst die zunehmende Popularität von Online-Finanzierungsmöglichkeiten die traditionellen Banken und Kreditinstitute?
Die zunehmende Popularität von Online-Finanzierungsmöglichkeiten hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz aus dem Online-Bereich konfrontiert sind. Viele Verbraucher bevorzugen die bequeme und schnelle Abwicklung von Finanzgeschäften über das Internet, was traditionelle Banken dazu zwingt, ihre Dienstleistungen und Prozesse zu modernisieren, um wettbewerbsfähig zu bleiben. Gleichzeitig eröffnet die Digitalisierung jedoch auch neue Chancen für traditionelle Banken, die ihre Angebote um Online-Finanzierungsmöglichkeiten erweitern und so neue Kunden gewinnen können. Insgesamt führt die zunehmende Popularität von Online-Finanzierungsmöglichkeiten zu einem Wandel in der Finanzbranche, der traditionelle **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.