Domain führende-banken.de kaufen?
Wir ziehen mit dem Projekt
führende-banken.de um.
Sind Sie am Kauf der Domain
führende-banken.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain führende-banken.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Lernkarten Fachberater für Finanzdienstleistungen, Schulbücher von Jennifer ChristiansenLernkarten Fachberater/-in für Finanzdienstleistungen Erfolgreiches Lernen für die Abschlussprüfung mit unseren Lernkarten für Fachberater/-in für Finanzdienstleistungen. Der Klassiker! Mit wichtigem Prüfungswissen vollgepackte 280 Lernkarten für Auszubildende. Mit der bewährten Lernkartei-Methode lernen Schüler und Studenten seit Jahrzehnten sehr erfolgreich. Der Stoff wird durch regelmässige Wiederholung sicher im Gedächtnis gespeichert. Jede Lernkarte ist vollgepackt mit Prüfungswissen für Fachberater/-in für Finanzdienstleistungen. - Prüfungsvorbereitung Lernkarten Fachberater/-in für Finanzdienstleistungen - 280 Lernkarten - 10,5 x 7 cm - im bewährten Frage- und Antwortsystem - Lernkarten Fachberater/-in für Finanzdienstleistungen Vorne steht die prüfungsnahe Frage. Auf der Rückseite die kompakte Antwort. Mit diesem hilfreichen Paket aus 280 Lernkarten im praktischen Format 10,5 x 7 cm erhalten Berufsschüler einen gesunden Mix aus dem IHK-Prüfungskatalog. Das bedeutet im Klartext: Es ist nur Stoff drin, der für die Prüfung wichtig ist. Nicht umsonst erfreuen sich Lernkarten seit Jahrzehnten grosser Beliebtheit bei Jung und Alt. Denn durch das erfolgreiche Lernkarten-System werden schnelle und einfache Lernerfolge erzielt.26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
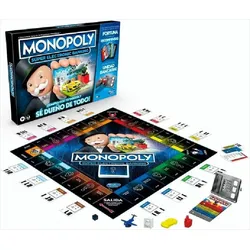
Monopoly- Super Electronic BankingMonopoly Super Electronic Banking in der spanischen Version bringt den klassischen Spielspaß in ein modernes, bargeldloses Format. Anstelle von Papiergeld verwalten die Spieler ihr Vermögen bequem über Bankkarten und ein elektronisches Bankgerät. Alle Akt45,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Märklin 7319 H0 Strom führende KurzkupplungenSpur: H0 Inhalt: 10 feste Spezialkupplungsdeichseln, einsteckbar in Norm-Kupplungsaufnahmen. 20 Kontaktelemente zum Anschluss der Innenbeleuchtung 7330. Kupplungshilfe zum Einsetzen der Deichsel. Ausführliche Einbauanleitung. Mit den Strom führenden Kurzkupplungen wird für jeden beleuchteten Wagenverband nur noch ein Schleifer benötigt. Zurüstsatz für alle modernen 26,4 cm und 27 cm langen Märklin-H0-Wagen mit Kulissenführung.39,99 €*Versand: 7,00 €Sichere Weiterleitung zum Anbieter
-
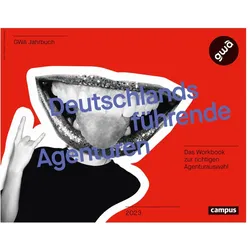
Deutschlands führende Agenturen, Fachbücher von GWAGeschäftsführer und Entscheider in Marketing und Einkauf stehen oft vor der Frage, wie sie den geeigneten Agenturpartner finden können. Denn allein die schiere Zahl der Agenturen erschlägt einen fast. Zudem geht es bei langfristigen Agentur-Kunden-Beziehungen auch darum, dass die Chemie zwischen den handelnden Personen stimmt. Dieses Workbook hilft nicht nur bei der Suche nach der wirklich passenden Agentur und beugt vor, dass der Auswahlprozess ein teures Desaster wird (was leider oft genug geschieht), es vermittelt auch das notwendige Wissen über Verfahren, Tools, Dienstleister und Branchenusancen. Das GWA-Workbook ist ein neuer Standard für die Branche. Roland Bös (Scholz & Friends), 16.01.2020.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **

Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Deutschlands führende Agenturen, FachbücherGeschäftsführer und Entscheider in Marketing und Einkauf stehen oft vor der Frage, wie sie die geeignete Kommunikationsagentur finden können. Denn allein die schiere Zahl der Agenturen erschlägt einen fast. Zudem geht es bei langfristigen Agentur-Kunden-Beziehungen auch darum, dass die Chemie zwischen den handelnden Personen stimmt. Dieses Workbook hilft nicht nur bei der Suche nach der wirklich passenden Agentur und beugt vor, dass der Auswahlprozess ein teures Desaster wird, es vermittelt auch das notwendige Wissen über Verfahren, Tools, Dienstleister und Gepflogenheiten der Branche. Neben den vielfältigen Informationen für die Agentursuche und den Auswahlprozess beinhaltet das Nachschlagewerk auch Portraits der führenden Agenturen Deutschlands. „Das GWA Workbook liefert Marketingexperten kompakt alles, was man für die professionelle Suche nach dem richtigen Agenturpartner wissen muss. Die ergänzenden Firmenportraits mit aktuellen Arbeiten und Interviews mit Machern geben einen Überblick über den Markt der führenden Agenturen Deutschlands. Als Agentur nutzen wir das Kompendium mittlerweile auch als Tool zur Weiterbildung und zum Markt-Screening.“ Roland Bös (GWA-Vorstand, Chief Growth Officer & Partner Scholz & Friends), Januar 2023.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
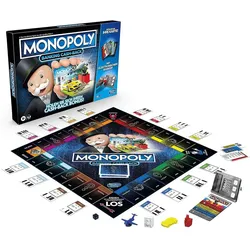
Hasbro Monopoly BankingJede Spielfigur bei Monopoly Banking Cash-Back kommt mit einer dazugehörigen Bankkarte, mit der sich die Spieler einzigartige Bonus-Zahlungen holen können, wenn sie eine bestimmte Aktion ausführen Monopoly Banking Cash-Back wartet mit einem elektronischen Kartenleser mit Scan-Technologie auf. So lässt sich Monopoly schneller spielen als in der klassischen Variante Anstatt einen Bahnhof zu kaufen, können die Spieler bei dieser Monopoly Edition zu irgendeinem Grundstück auf dem Spielplan fliegen Landen Sie auf einem Tauschfeld? Dann dürfen Sie ein beliebiges Grundstück wählen und es sofort gegen ein Grundstück eines Mitspielers tauschen Bei Monopoly kommt die Familie zu einem fröhlichen Spieleabend zusammen und Monopoly Banking Cash-Back bietet sogar bargeldlosen Spaß. Hier können die Kids stolz ihre eigene Bankkarte präsentieren39,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Lernkarten Fachberater für Finanzdienstleistungen, Schulbücher von Jennifer ChristiansenLernkarten Fachberater/-in für Finanzdienstleistungen Erfolgreiches Lernen für die Abschlussprüfung mit unseren Lernkarten für Fachberater/-in für Finanzdienstleistungen. Der Klassiker! Mit wichtigem Prüfungswissen vollgepackte 280 Lernkarten für Auszubildende. Mit der bewährten Lernkartei-Methode lernen Schüler und Studenten seit Jahrzehnten sehr erfolgreich. Der Stoff wird durch regelmässige Wiederholung sicher im Gedächtnis gespeichert. Jede Lernkarte ist vollgepackt mit Prüfungswissen für Fachberater/-in für Finanzdienstleistungen. - Prüfungsvorbereitung Lernkarten Fachberater/-in für Finanzdienstleistungen - 280 Lernkarten - 10,5 x 7 cm - im bewährten Frage- und Antwortsystem - Lernkarten Fachberater/-in für Finanzdienstleistungen Vorne steht die prüfungsnahe Frage. Auf der Rückseite die kompakte Antwort. Mit diesem hilfreichen Paket aus 280 Lernkarten im praktischen Format 10,5 x 7 cm erhalten Berufsschüler einen gesunden Mix aus dem IHK-Prüfungskatalog. Das bedeutet im Klartext: Es ist nur Stoff drin, der für die Prüfung wichtig ist. Nicht umsonst erfreuen sich Lernkarten seit Jahrzehnten grosser Beliebtheit bei Jung und Alt. Denn durch das erfolgreiche Lernkarten-System werden schnelle und einfache Lernerfolge erzielt.26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Monopoly- Super Electronic BankingMonopoly Super Electronic Banking in der spanischen Version bringt den klassischen Spielspaß in ein modernes, bargeldloses Format. Anstelle von Papiergeld verwalten die Spieler ihr Vermögen bequem über Bankkarten und ein elektronisches Bankgerät. Alle Akt45,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Märklin 7319 H0 Strom führende KurzkupplungenSpur: H0 Inhalt: 10 feste Spezialkupplungsdeichseln, einsteckbar in Norm-Kupplungsaufnahmen. 20 Kontaktelemente zum Anschluss der Innenbeleuchtung 7330. Kupplungshilfe zum Einsetzen der Deichsel. Ausführliche Einbauanleitung. Mit den Strom führenden Kurzkupplungen wird für jeden beleuchteten Wagenverband nur noch ein Schleifer benötigt. Zurüstsatz für alle modernen 26,4 cm und 27 cm langen Märklin-H0-Wagen mit Kulissenführung.39,99 €*Versand: 7,00 €Sichere Weiterleitung zum Anbieter
-
Deutschlands führende Agenturen, Fachbücher von GWAGeschäftsführer und Entscheider in Marketing und Einkauf stehen oft vor der Frage, wie sie den geeigneten Agenturpartner finden können. Denn allein die schiere Zahl der Agenturen erschlägt einen fast. Zudem geht es bei langfristigen Agentur-Kunden-Beziehungen auch darum, dass die Chemie zwischen den handelnden Personen stimmt. Dieses Workbook hilft nicht nur bei der Suche nach der wirklich passenden Agentur und beugt vor, dass der Auswahlprozess ein teures Desaster wird (was leider oft genug geschieht), es vermittelt auch das notwendige Wissen über Verfahren, Tools, Dienstleister und Branchenusancen. Das GWA-Workbook ist ein neuer Standard für die Branche. Roland Bös (Scholz & Friends), 16.01.2020.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hasbro Monopoly App Banking (Englisch)Die App verwaltet das Geld, gespielt wird auf dem Feld. Monopoly App Banking ist das erste App-unterstützte Monopoly-Spiel mit einer einfachen Geldverwaltung, Minispielen und mehr! Während die Spieler das klassische Monopoly auf dem Spielplan genießen, übernimmt die App die Funktion der Bank und des Bankhalters. Kein Bargeld. Kein Zählen! Um zu beginnen, wird die "Monopoly App Banking" App heruntergeladen (zum kostenlosen Download - es können Datentarife und In-App-Käufe anfallen) und ein Smartgerät auf dem beiliegenden Ständer platziert. (Gerät nicht enthalten.) Jeder Spieler sucht sich eine Bankkarte und die dazugehörige Spielfigur aus und zieht dann über einen Spielplan voller fantastischer Besitztümer. Besitzrechtkarten scannen und kaufen, Auktionen starten und Miete kassieren ? all das funktioniert mit der App. Für noch mehr Spaß stehen sogar Minispiele zur Verfügung! Es bietet im Vergleich zum klassischen Monopoly einen schnelleren Spielverlauf und eignet sich prima für zwischendurch oder einen Spieleabend mit der Familie. App-Spiele und Familienspiele sind tolle Geschenke für Kinder ab 8 Jahren, die auch "Monopoly Banking" und andere Monopoly-Spiele mögen. Enthält Spielplan, 2 Würfel, Geräteständer aus Kunststoff, 6 Spielfiguren, 6 Bankkarten, 6 Upgrade-Kronen aus Kunststoff, 22 Besitzrechtkarten, 2 Übersichtskarten, 6 Aktionskarten (Ereignis, Upgrade, Schnellzug, LOS, Gefängnis und Frei Parken) und Spielanleitung. Ab 8 Jahren geeignet Für 2 bis 6 Spieler.25,91 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Unternehmensfinanzierung am KapitalmarktUnternehmensfinanzierung am Kapitalmarkt , Standardwerk bei einer Unternehmensfinanzierung am Kapitalmarkt Die Inanspruchnahme der Kapitalmärkte hat für die Unternehmensfinanzierung überragende praktische Bedeutung, dies greift das Handbuch auf. Behandlung aller Aspekte der Unternehmensfinanzierung am Kapitalmarkt Vorbereitung, Durchführung und Rechtsfolgen der verschiedenen Emissionsformen werden ausführlich beleuchtet; betriebswirtschaftliche, steuerrechtliche und bilanzrechtliche Aspekte runden das Portfolio ab. Und auch der ausländische Markt wird mit einzelnen Länderberichten in den Blick genommen. Neuauflage inkl. geplanter Änderungen durch den EU Listing Act Besonders intensiv und umfänglich greift vor allem der europäische Gesetzgeber in die Rechtsmaterie ein. Zahlreiche Änderungen und Entwicklungen mussten daher mit viel Know-how eingearbeitet werden, beispielhaft zu nennen ist hier vor allem der EU Listing Act, der bereits an den relevanten Stellen Berücksichtigung findet. , Tagfahrleuchten > Beleuchtung , Auflage: 5., neu bearbeitete Auflage 2025, Erscheinungsjahr: 202410, Produktform: Leinen, Redaktion: Habersack, Mathias~Mülbert, Peter O.~Schlitt, Michael, Auflage: 24005, Auflage/Ausgabe: 5., neu bearbeitete Auflage 2025, Seitenzahl/Blattzahl: 1700, Keyword: EU Listing Act; Finanzierung; ZuFinG, Fachschema: Finanzierung~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Unternehmensfinanzierung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 62, Gewicht: 2076, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.